行业资讯
低轨卫星物联网迎来规模化应用
截至 2025 年底,全球卫星物联网连接数已突破 700 万,低轨(LEO)星座正从”建网络”迈入”用网络”的规模化应用阶段。地面蜂窝与光纤仅覆盖约 10% 的地球表面,而物联网终端呈指数增长——远洋、荒漠、极地与空域里海量分散、低频的数据采集需求,正由低轨卫星物联网以”小卫星、低功耗、低成本”的方式持续填补。
一、什么是低轨卫星物联网
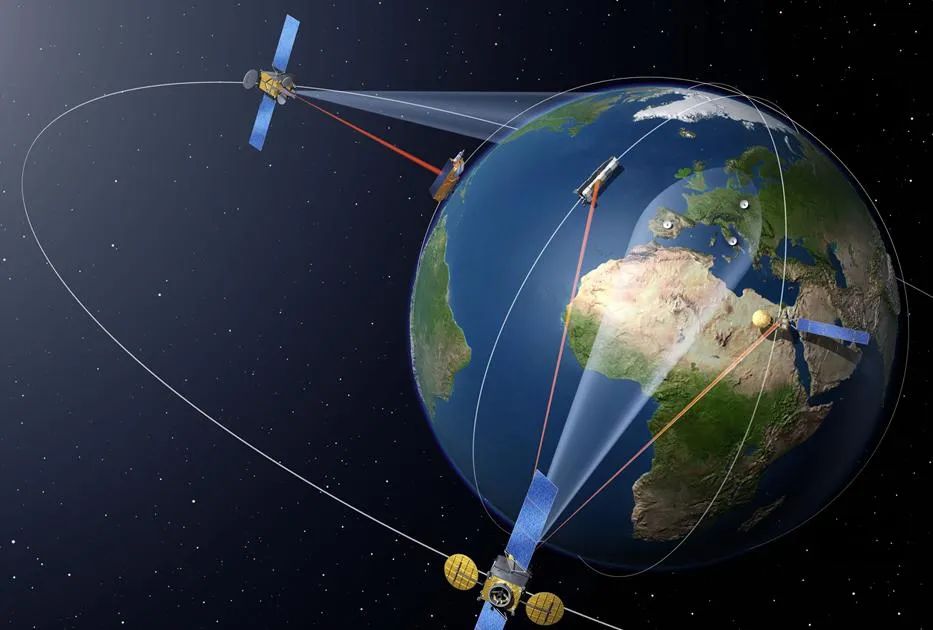
低轨卫星物联网指在 350–1400 公里(多数系统集中在 500–650 公里)低轨道上,由数十至数百颗纳卫星组成的”低功耗全球广域网络”(LPGAN)。其工作逻辑是”存储转发”:地面传感器在卫星过顶的几分钟窗口内上送数据,卫星接收后暂存,待飞越地面站时回传至用户数据平台。
相比传统高轨(GEO)系统,LEO 物联网终端发射功率更低、设备更小、资费低一个数量级,特别适合海量、分散、低频的数据采集。其补足的,恰恰是地面网络无法覆盖的那约 90% 地球表面。
二、从试验验证到规模化应用(截至 2025 年底)
- 连接数迈过临界点:据 Berg Insight,2025 年底全球卫星物联网用户已突破 700 万,预计以 43.1% 的年复合增速,到 2030 年达到 4200 万连接;连接收入约 3.9 亿欧元(2025)增长至约 20 亿欧元(2030)。
- 星座组网密集收官:法国 Kinéis 25 颗专用纳卫星于 2025 年 3 月完成组网、6 月正式商用,已接入 2 万+ 活跃设备;澳大利亚 Myriota 2025 年 2 月增投 4 星,拓展拉美与中东;Swarm(SpaceX)、Sateliot(5G NB-IoT 标准)、Lacuna(LoRaWAN)等陆续开放商用服务。
- 传统巨头稳健增长:Iridium 约 210 万用户(同比 +6%)、ORBCOMM 约 95 万(含 Viasat 网络)、Globalstar 约 54 万,构成市场基本盘。
- 星地融合成主线:3GPP NTN(NB-IoT / LTE-M 上星)、LoRa、蓝牙直连成为趋势,Skylo 等推动卫星作为地面物联网的自然延伸,与 Deutsche Telekom、Verizon、Telefónica、Orange、Vodafone 等运营商达成混合连接合作。
三、主要玩家格局(截至 2025 年底)
- 传统四强:Iridium、ORBCOMM、Viasat(Inmarsat)、Globalstar,仍是最主要的卫星物联网网络运营商。
- 新锐 LEO 创企:Swarm、Kepler、Myriota、Sateliot、Kinéis、Lacuna、Skylo、AST SpaceMobile、Lynk 等数十家,多基于纳卫星与专有或 3GPP 标准,Berg Insight 报告共覆盖 44 家运营商。
- 中国力量:国电高科”天启星座”累计 41 颗在轨、完成一期全球组网、实现约 5 分钟级重访、接入终端突破十万级;航天科工”行云工程”、银河航天、吉利星座等同步推进。
四、典型应用场景
卫星物联网的价值不在”更快的网速”,而在”把数据从无人区带回来”。典型落地包括:农业与环境监测(雨量、土壤、水质、森林防火)、资产与集装箱追踪、海事与多式联运、油气田与管网、电力设施监控、海洋渔业,以及政府与应急救灾。对”一带一路”海外工程、远洋渔业、野外作业而言,它是填补数据空白的关键基础设施。
五、挑战与展望
规模化应用虽已到来,仍面临三重考验:一是终端功耗、尺寸与成本需持续下探,才能真正”消费级”普及;二是低轨频谱与轨道资源”先到先得”,在 ITU 规则下”占频保轨”博弈加剧,中国 GW(星网)、千帆等巨型星座组网明显提速;三是星地融合(5G NTN / LoRa / 蓝牙直连)与网络安全标准尚在成型。
政策层面,中国于 2025 年 8 月发布《关于优化业务准入促进卫星通信产业发展的指导意见》、11 月启动为期两年的卫星物联网业务商用试验,为民企入局核心网络运营打开了闸门,2026 年 5 月国电高科获颁首张商用试验批复。可以预见,未来五年”卫星+地面”的混合连接将从尝鲜走向常态,卫星物联网将作为地面物联网的自然延伸,加速迈入规模化应用新阶段。
本文为行业动态分享,数据截至 2025 年 12 月 31 日,供业务参考。© 九州新通(河北)